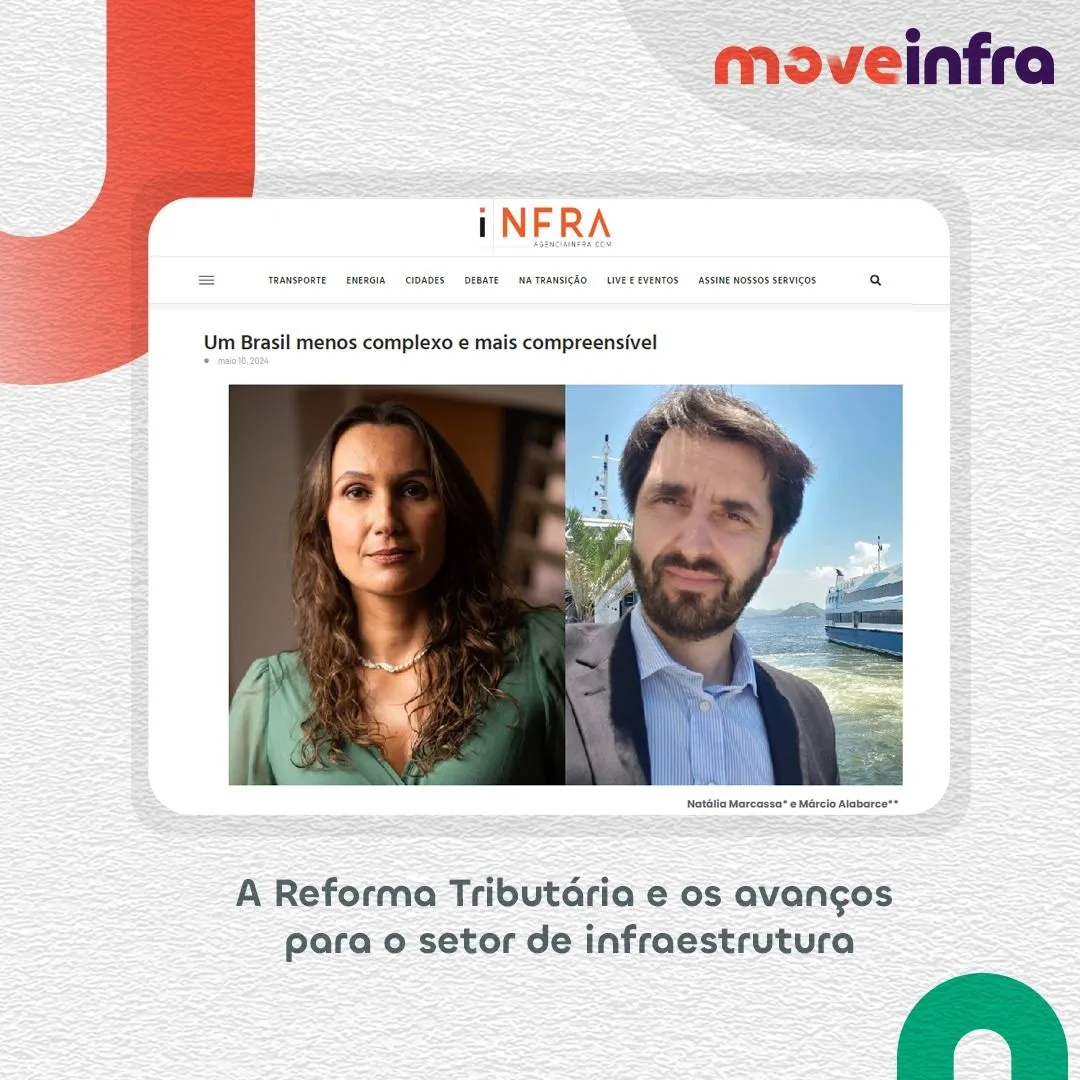
Um Brasil menos complexo e mais compreensível
A complexidade do sistema tributário brasileiro é um dos itens que mais pesa no Custo Brasil e torna o país um destino incerto para investidores internacionais. A criação de um modelo de Imposto Sobre Valor Agregado (IVA), como existe em 90% dos países do mundo, permite a simplificação de processos e aumento na capacidade de atração de investimentos de longo prazo.
A Reforma Tributária derivada da Emenda Constitucional nº 132 precisa ser celebrada. Os impostos não cumulativos ou sobre o valor agregado são ideais porque tendem à neutralidade, sem onerar o investimento e a produção. É fundamental que esse modelo seja retratado de forma adequada na legislação.
O sistema de tributação do consumo brasileiro é uma evolução mal-acabada de uma série de experiências anteriores, que passam pela Constituição de 1946 e, principalmente, pela reforma tributária de 1965. Praticamente todas as alterações realizadas desde o final dos anos 80 resultaram apenas em maior complexidade ou aumento de carga tributária.
Uma tentativa de mitigar esses efeitos foi a criação de regimes não cumulativos para o PIS e a Cofins em 2002, a partir de uma Medida Provisória. De uma exposição de bons propósitos, o que seguiu foi a expressão verdadeira do caos.
Embora o texto da Reforma aprovado pelo Congresso não tenha sido o ideal para todos, foi um passo importante para a simplificação tributária. Não temos dúvida de que o amadurecimento do debate levará a propostas de ajustes, inclusive a partir da discussão das leis complementares.
Desde o início deste ano, um debate amplo foi promovido por diversas Frentes Parlamentares com o setor privado, em paralelo aos trabalhos realizados pelo Governo Federal no âmbito da Secretaria da Extraordinária da Reforma Tributária.
Dos primeiros, foram apresentadas contribuições que se converteram em variados projetos de lei complementar. Deste último, o Projeto de Lei Complementar nº 68, que em seus 499 artigos e diversos anexos, representa o resultado de uma tarefa hercúlea colocada a cargo do Governo Federal.
Embora avançado, com benefícios para quem investe no Brasil, como é o caso do setor de infraestrutura, ainda há o que aperfeiçoar. Duas das questões mais sensíveis são o prazo para o ressarcimento dos créditos e o contencioso fiscal. A lógica do IVA demanda que os prazos de ressarcimento sejam rápidos e previsíveis.
Também carece de melhor regramento a disciplina das compras governamentais, e sua repercussão nos contratos de parceria celebrados pelas três esferas de governo. A legislação complementar também é uma oportunidade de implementar correções no Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (REIDI), como mecanismo mantido pelo projeto para desoneração dos investimentos. É preciso avançar, ainda, na regra relativa aos reequilíbrios de contratos de longo prazo, para não impactar serviços prestados à população.
Existem preocupações que ainda se fazem presente, mas há abertura para o diálogo no âmbito do Governo Federal e do Congresso. Perdemos muitas oportunidades de promover reformas positivas para o país. Esta não pode ser uma delas.
Natália Marcassa
Graduada em Ciências Econômicas, mestre em Economia pela Universidade Federal de Santa Catarina (UFSC) e especialista em Transportes Terrestres pela Universidade Federal do Rio de Janeiro (UFRJ). Ocupou cargos de destaque em governos de diferentes matizes políticos: diretora da Agência Nacional de Transportes Terrestres (ANTT), secretária executiva do Ministério dos Transportes, subchefe de Articulação e Monitoramento da Casa Civil. Foi secretária de Fomento, Planejamento e Parcerias do Ministério da Infraestrutura entre 2019 e 2022. Atuou também como consultora no IFC (Banco Mundial) em Washington.
Márcio Alabarce
Mestre em Direito Tributário pela PUC-SP com MBA Executivo pelo Insper. Possui mais de 23 anos de experiência em assessoria jurídica no setor de infraestrutura e impostos.